34,80% рынка AI-видимости занимают сервисы оптимизации контента
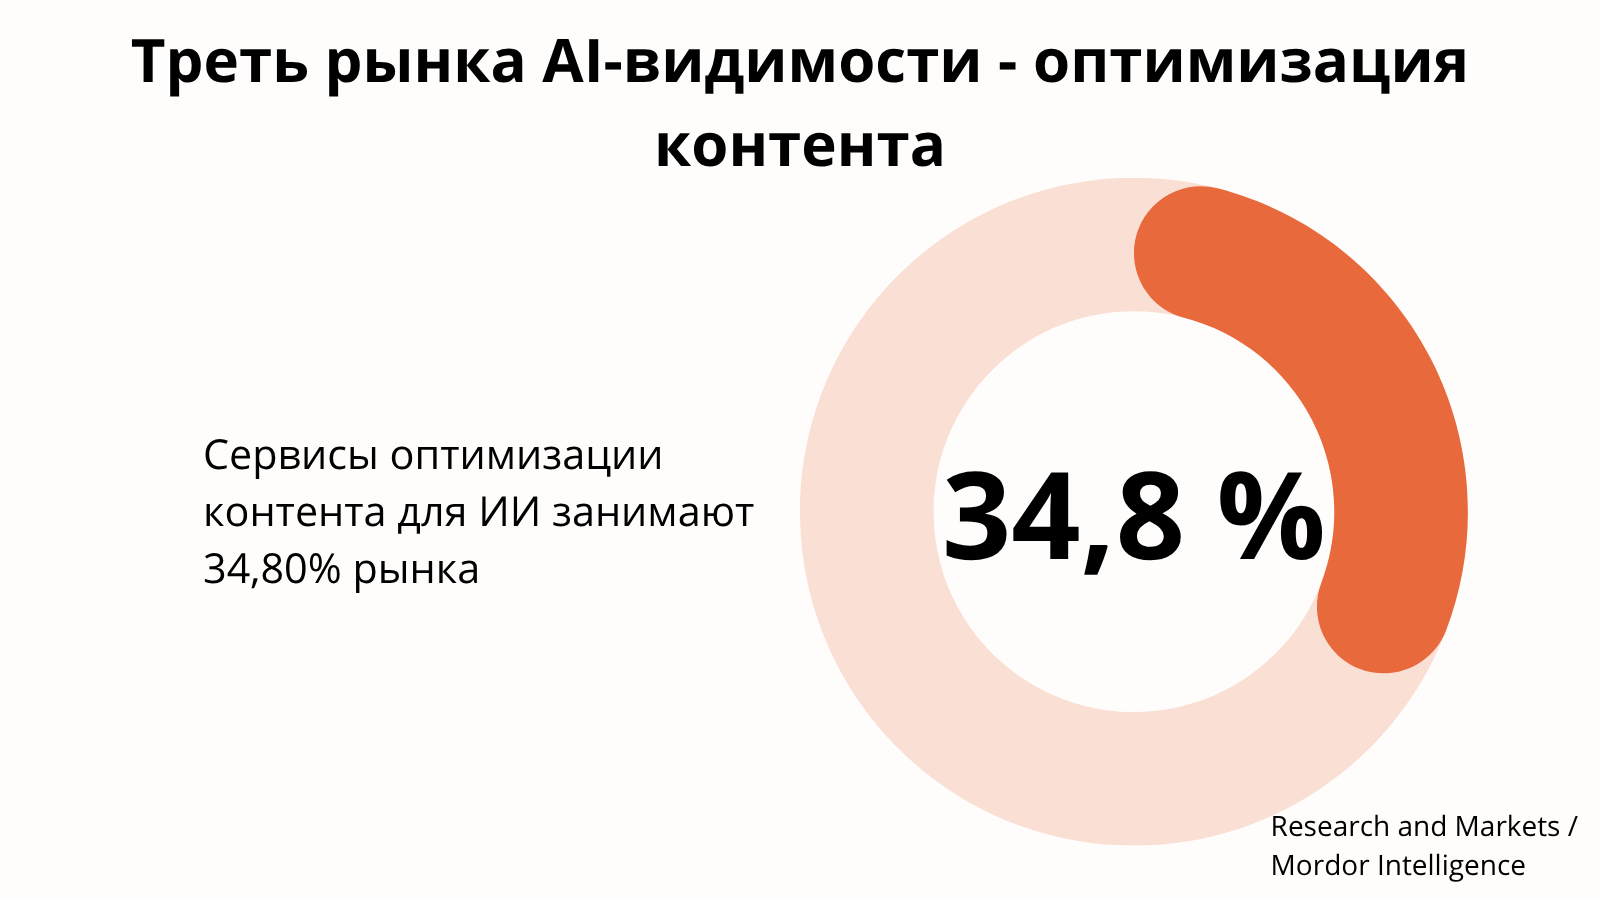
Рынок сервисов, которые помогают брендам становиться видимыми в ответах ИИ, сформировался и получил измеримые пропорции. По оценке Research and Markets (отчёт подготовлен Mordor Intelligence, август 2026), услуги оптимизации контента для ИИ заняли 34,80% рынка в 2025 году. Это стартовая точка для корпоративных программ, потому что все остальные активности зависят от доступности страниц и структурированной информации.
Категория включает внедрение разметки, аудит сканируемости и рабочие процессы разрешения сущностей. Эти услуги часто становятся первым шагом корпоративной программы, потому что остальные действия зависят от того, доступны ли страницы и согласована ли структурированная информация. Технический аудит выявляет заблокированные пути, неполную разметку и неясные связи между сущностями, которые снижают видимость бренда.
Общий рынок сервисов видимости в ИИ растёт с 3,71 млрд долларов в 2025 году и 4,39 млрд в 2026 до 10,72 млрд к 2031 году при совокупном годовом темпе роста 19,55% с 2026 по 2031 год.
Управление цитированием растёт быстрее рынка
Отдельный сегмент - услуги управления цитированием и знаниями - прогнозируется с темпом роста 19,96% с 2026 по 2031 год. Это выше среднего темпа по рынку. Рост отражает потребность управлять структурированными фактами, которые агенты используют при оценке бренда, его продуктов и авторитета.
Логика здесь простая. Если оптимизация контента отвечает за то, чтобы страницы были доступны и понятны, то управление цитированием отвечает за то, чтобы факты о бренде были согласованы везде, где ИИ их находит. Это переход от отдельных страниц к качеству и согласованности всей информационной среды компании. Для бизнеса это означает сдвиг от разовых проектов к постоянной работе с данными.
Северная Америка задаёт темп
Северная Америка заняла 44,51% выручки в 2025 году. Регион концентрирует крупные цифровые маркетинговые бюджеты и зрелые поисковые операции, что даёт поставщикам доступ к командам, уже знакомым с управлением поисковой эффективностью. Американские организации раньше других начали программы генеративной оптимизации и быстро перешли к метрикам видимости в ИИ, когда ответные движки заняли большую роль в обнаружении.
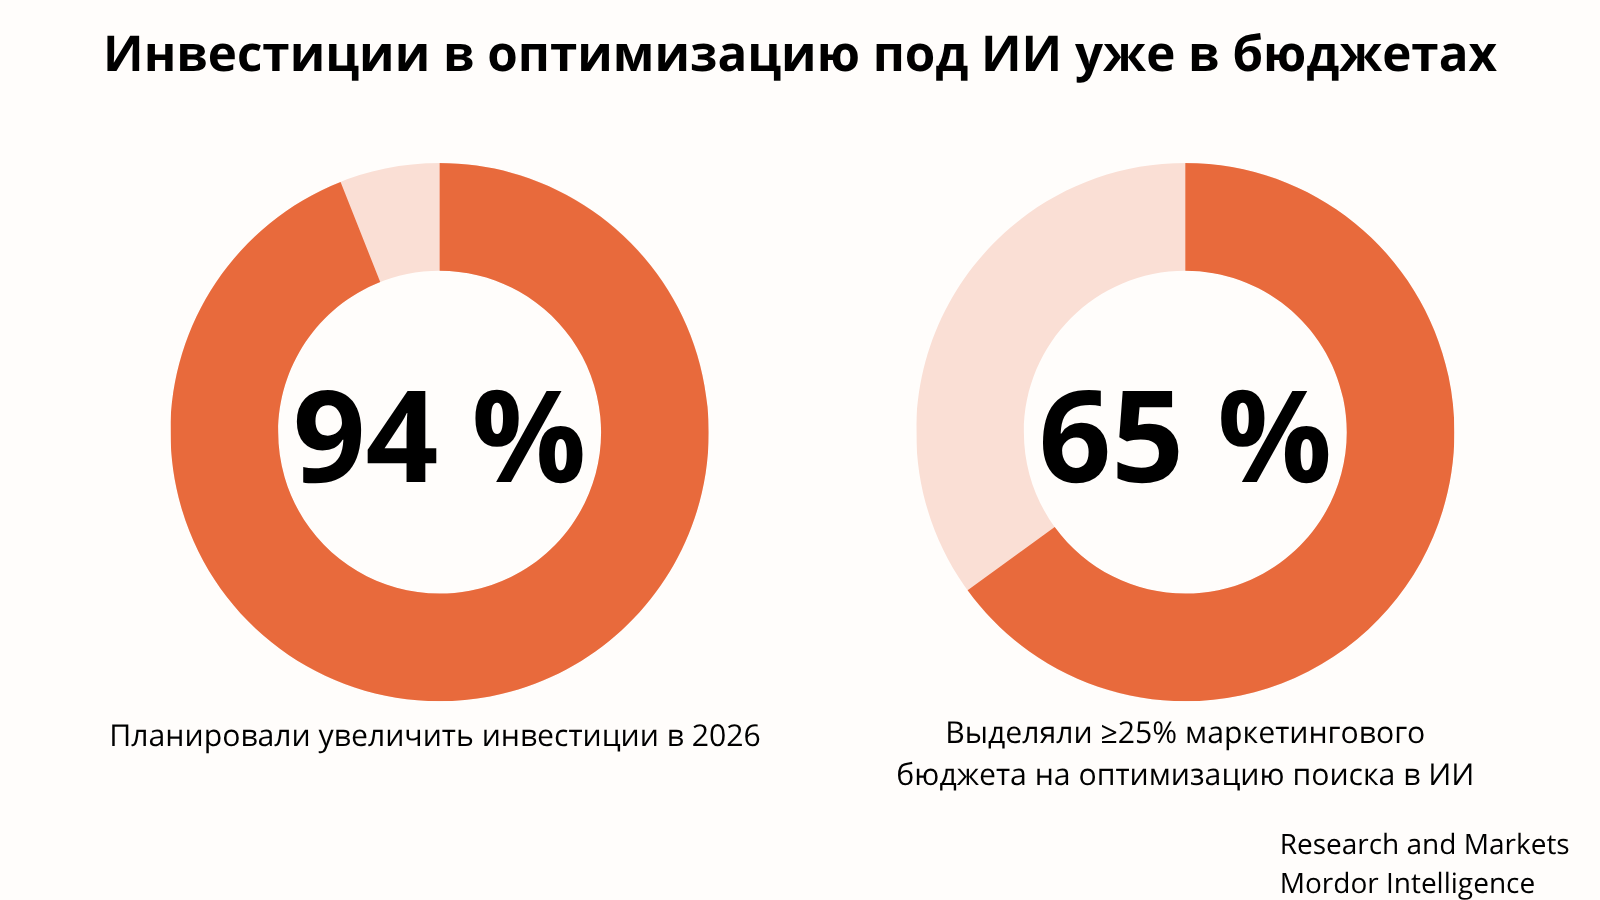
Предприятия выделяли в среднем 12% цифровых маркетинговых бюджетов на оптимизацию под ответные движки и генеративные движки в 2026 году. При этом 94% опрошенных старших маркетинговых руководителей планировали увеличить инвестиции в эти направления в 2026 году, а 65% руководителей предприятий выделяли не менее 25% маркетингового бюджета на оптимизацию поиска в ИИ. Это означает, что программы перестали быть экспериментом и стали плановой статьёй расходов.
Азиатско-Тихоокеанский регион прогнозируется с темпом роста 20,12% до 2031 года. Рост поддерживается мобильным использованием ИИ, расширением локальных моделей и разнообразной средой поисковых систем, которая делает единый глобальный подход менее эффективным. Индия представляет сложность из-за региональных языков и развёртывания локальных моделей. Китай отличается тем, что местные движки используют локализованные данные и паттерны цитирования, отличные от западных.
Измерение остаётся слабым звеном
Semrush в расширенном индексе видимости в ИИ проанализировал 126 млн промптов в США за январь-апрель 2026 года по 22 индустриям. Главный вывод: 45% маркетинговых руководителей не могут точно измерить видимость бренда в ответах ИИ, и только 9% имеют инструменты для отслеживания всех метрик.
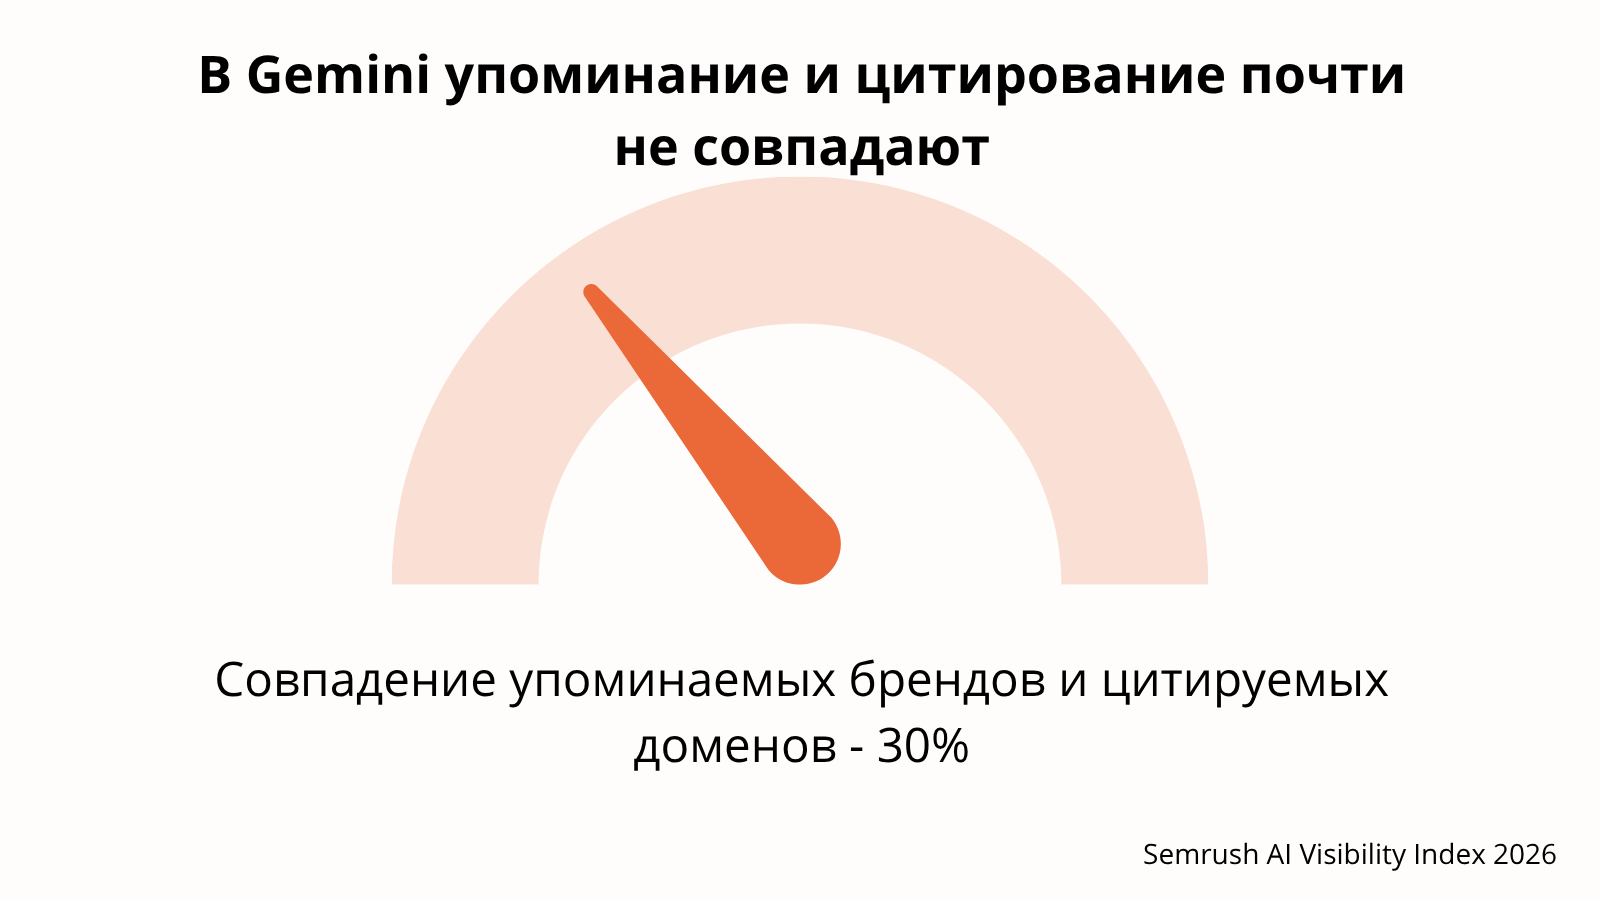
Разные платформы строят доказательную базу по-разному. ChatGPT цитирует в среднем 15 источников на ответ и часто опирается на сообщества и справочные платформы вроде Reddit и Wikipedia. Gemini цитирует в среднем 3 источника и черпает из меньшего пула, включающего Wikipedia, Reddit и YouTube. Совпадение между упоминаемыми брендами и цитируемыми доменами в Gemini может быть всего 30%.
Это объясняет, почему бренд может сильно выглядеть в одной среде ИИ и иметь ограниченную видимость в другой. Единая метрика «видимость в ИИ» скрывает главное: на каких платформах бренд присутствует и в каком качестве.
Что это означает для бизнеса
Первое. Оптимизация контента - это фундамент, а не одна из опций. 34,80% рынка занимает категория, которая отвечает за доступность и структурированность. Без неё остальные активности работают хуже, потому что ИИ не может цитировать то, что не может прочитать и интерпретировать.
Второе. Бюджеты уже перераспределяются. 12% цифровых маркетинговых бюджетов и 25% у части предприятий - это не пилотные суммы. Для поставщиков услуг это означает рост спроса. Для брендов - необходимость определять, какая доля этих расходов даёт измеримый результат.
Третье. Управление цитированием - следующая зона роста. Темп 19,96% выше среднего по рынку. Бренды, которые сегодня инвестируют только в техническую оптимизацию, через несколько лет столкнутся с необходимостью управлять фактами о себе across множества источников.
Четвёртое. Измерение нужно строить до масштабирования. Если 45% руководителей не могут измерить видимость, а 9% имеют полный набор инструментов, большинство программ работают вслепую. Инвестиции без замера рискуют повторить историю раннего SEO, где бюджеты уходили в каналы без доказанной отдачи.
Пятое. География имеет значение. 44,51% выручки в Северной Америке означает, что рынок пока сконцентрирован. Азиатско-Тихоокеанский регион с темпом 20,12% - следующая зона роста, но с локальной спецификой, которую нельзя закрыть единой глобальной стратегией.
Вывод
34,80% рынка занимают сервисы оптимизации контента, 19,96% - темп роста управления цитированием, 44,51% выручки приходится на Северную Америку, 12% бюджетов предприятия выделяют на оптимизацию под ИИ. Это стартовая точка, а не финальная картина.
Бренды, которые строят видимость в ИИ последовательно - от технической доступности страниц к управлению фактами и измерению результата - получают преимущество. Те, кто воспринимает оптимизацию под ИИ как разовую кампанию, рискуют потратить бюджет без измеримой отдачи. Рынок в 10,72 млрд долларов к 2031 году формируется сейчас, и пропорции внутри него показывают, где находится фундамент.