Почему цитируемость бренда в ИИ не равна его доле рынка
Исследования 2026 года показывают: бренды-лидеры по выручке или рыночной доле далеко не всегда становятся лидерами по цитируемости в ответах ИИ. Данные 5W AI Visibility Index по 13 отраслям и 325 брендам демонстрируют: крупнейшая авиакомпания США по пассажиропотоку занимает лишь 5-е место по цитированию в ИИ-поиске.
Производитель самого продаваемого в мире препарата - тоже 5-е. Сеть отелей с наибольшим числом объектов в США почти не упоминается в ответах нейросетей.
ИИ отдаёт предпочтение брендам с глубоким редакционным следом, сильным потребительским консенсусом и чёткой позицией, а не просто с наибольшей выручкой. Как показывает исследование Similarweb Generative AI Brand Visibility Index, «авторитет, а не просто масштаб становится главным отличием».
Данные Similarweb: нишевые игроки обгоняют гигантов
Исследование Similarweb, охватившее 113 брендов в 6 секторах, подтверждает этот тренд. Нишевые игроки обгоняют гигантов за счёт экспертного контента и глубокой специализации. В потребительской электронике B&H, Adorama и iFixit растут быстрее Apple. В новостях Science Direct обгоняет Reuters по темпам прироста видимости. ИИ-поиск создаёт возможности для всех, не только для лидеров рынка.
Например, в категории потребительской электроники бренды вроде iFixit и Adorama специализируются на глубоком экспертном контенте, который ИИ-модели считают авторитетным. Они не конкурируют с Apple по объёму продаж, но конкурируют по качеству информации. Для ИИ это важнее.
Трёхуровневая «лестница статуса» бренда
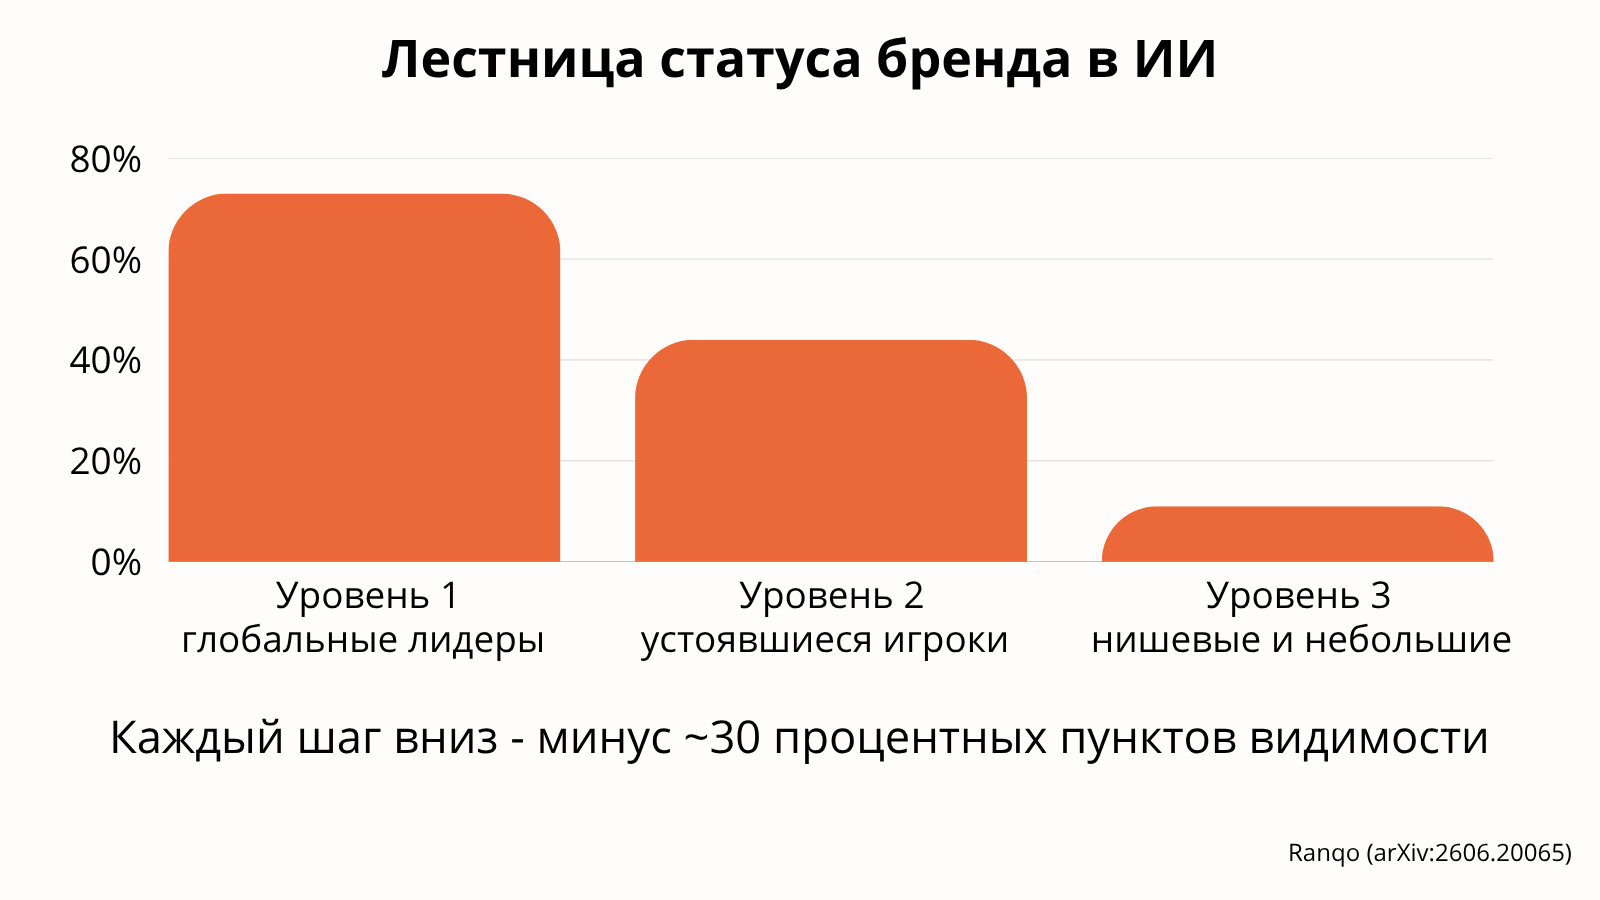
Академическое исследование Ranqo на основе 102 брендов, 3 508 трекинговых сессий и 102 025 промпт-ответов на пяти платформах (ChatGPT, Gemini, Claude, Perplexity, Grok) вводит понятие «лестницы статуса» бренда в ИИ.
- Уровень 1 (глобальные лидеры) - появляются в 73% ответов на небрендовые запросы
- Уровень 2 (устоявшиеся игроки) - появляются в 44% ответов
- Уровень 3 (нишевые и небольшие бренды) - появляются только в 11% ответов
Каждый шаг вниз по лестнице статуса стоит примерно 30 процентных пунктов видимости. Это означает, что бренды, которые не являются глобальными лидерами, изначально находятся в позиции догоняющих.
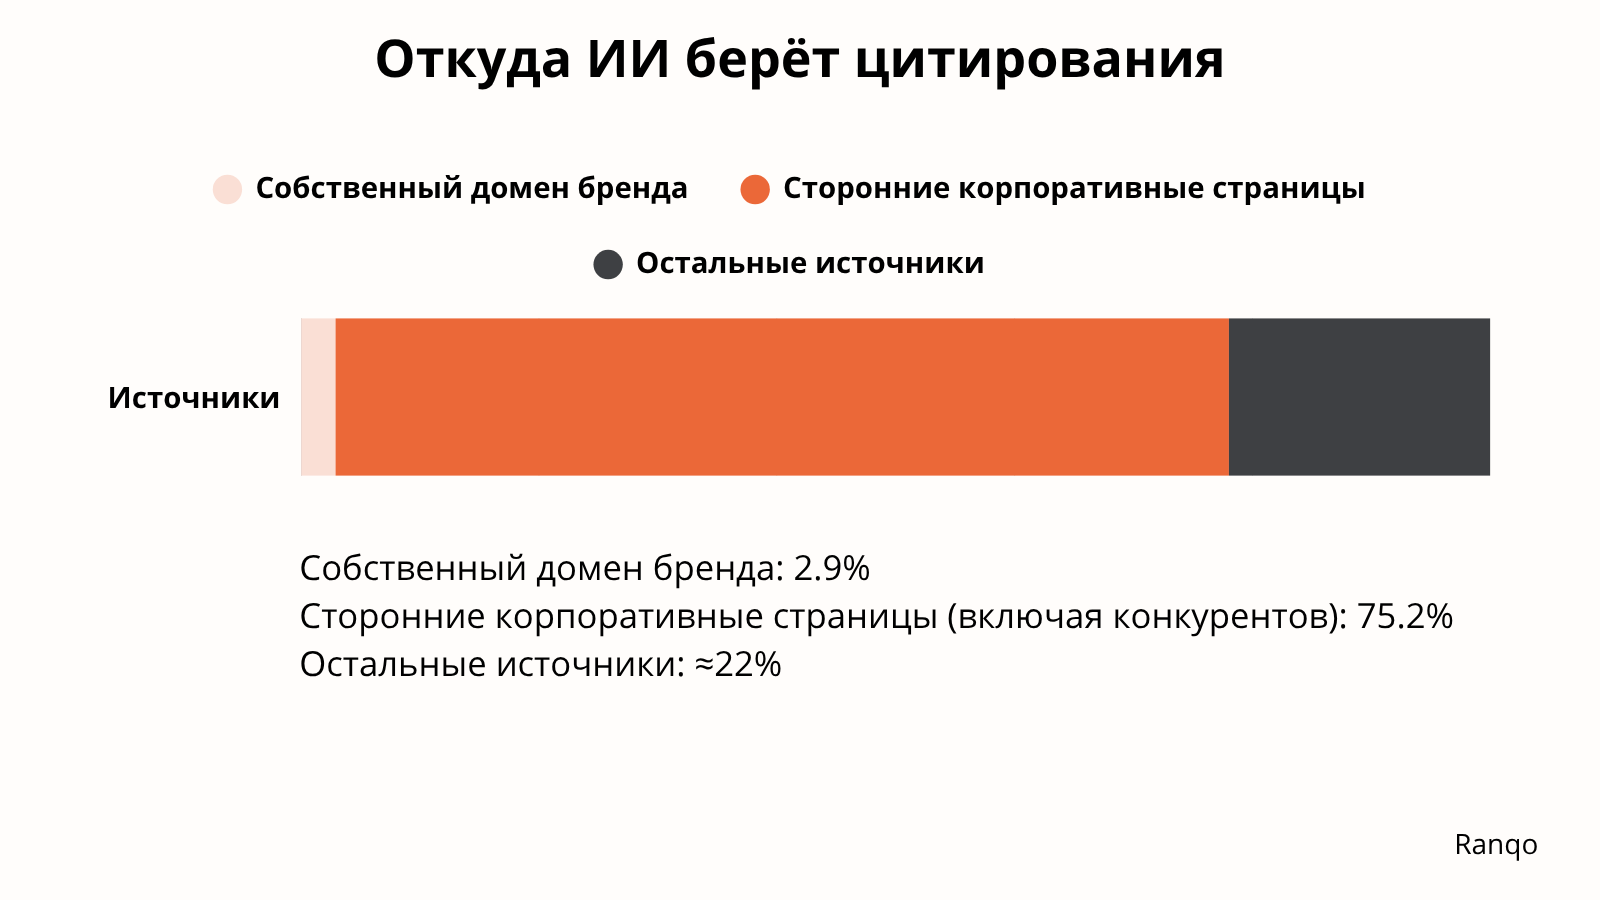
При этом исследование показывает, что 78% цитирований в ИИ-поиске ссылаются на корпоративные сайты, но собственный домен бренда составляет всего 2.9% от всех цитирований. Остальные 75.2% - это сторонние корпоративные страницы, то есть конкуренты.
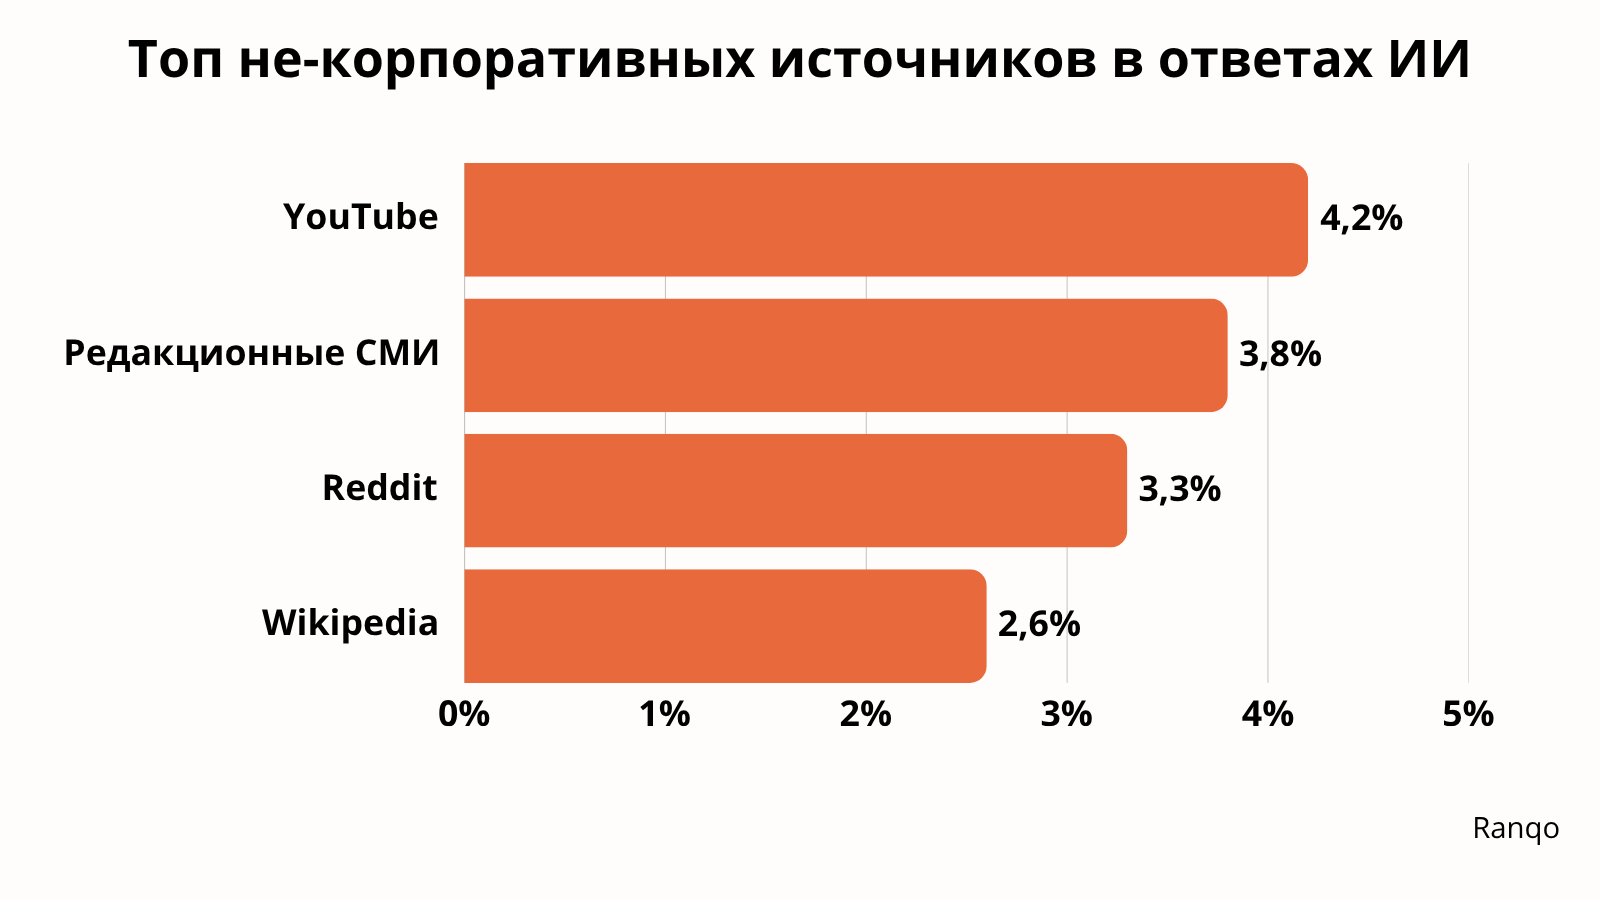
Среди не-корпоративных источников YouTube - лидер (4.2% цитирований), опережая Reddit (3.3%), редакционные СМИ (3.8%) и Wikipedia (2.6%). Самый эффективный формат контента для цитирования - список «лучших» (21% всех цитирований). Одна такая страница может поднять бренд во многих ИИ-ответах сразу.
Разные платформы также по-разному цитируют источники. Perplexity даёт 95% ссылок на источники, Gemini - 35%, ChatGPT - 15%, Claude - 10%.
Почему лидеры рынка проигрывают в ИИ
Причины расхождения между долей рынка и цитируемостью в ИИ - в критериях отбора LLM:
- Авторитетность источников. ИИ отдаёт предпочтение брендам с глубоким редакционным следом. Чем больше независимых публикаций, тем выше доверие модели.
- Плотность упоминаний. Чем чаще бренд появляется в разных источниках, тем выше его «вес» в глазах ИИ.
- Чёткость категорийной позиции. Бренды с ясной специализацией получают более высокие оценки. Нишевые игроки с экспертной позицией выигрывают у гигантов с размытым позиционированием.
- Сила потребительского консенсуса. ИИ «видит» общее мнение потребителей и приоритезирует бренды с устойчивой репутацией.
Что это значит для стратегии
Исследования 5W, Similarweb и Ranqo дают несколько выводов:
-
Доля рынка - не гарантия. Бренды, доминирующие по выручке, могут проигрывать в цитируемости. Необходимо отслеживать оба показателя.
-
Нишевые игроки имеют шанс. Специализация и экспертный контент могут перевесить масштаб. ИИ-поиск даёт возможность обогнать гигантов в видимости.
-
Инвестируйте в авторитетность. Редакционные публикации, цитируемость в СМИ и сильный потребительский консенсус важнее рекламных бюджетов.
-
Учитывайте платформенные различия. Perplexity, Gemini, ChatGPT и Claude по-разному цитируют источники. Стратегия должна быть платформенно-специфичной.
-
Используйте списки «лучших». Это самый эффективный формат для цитирования в ИИ.
Вывод
Цитируемость бренда в ИИ не равна его доле рынка. Лидеры по выручке могут быть на 5-м месте по цитированию, а нишевые игроки - обгонять гигантов за счёт экспертного контента. «Лестница статуса» показывает, что каждый шаг вниз стоит 30 процентных пунктов видимости, но это не приговор - это карта для действий.
Те, кто поймёт критерии отбора LLM и построит стратегию вокруг авторитетности, плотности упоминаний и чёткой позиции, смогут обогнать конкурентов с гораздо большими бюджетами.